平易な言葉で解説して~とClaudeに指示してつくらせました。↓
やさしい解説|固定資産の減損会計
「減損」と聞くと、いきなり難しそうだ。でも、やっていることはシンプルである。買った物の値段を、現実に合わせて下げる。ただそれだけだ。
この記事では、基準の文章を読む前に知っておきたいことを、できるだけ日常の言葉で説明する。ここがわかれば、基準の文章も「そういうことか」と読めるようになる。
1.まず、用語をざっくり
先に出てくる言葉だけ、さっと押さえておこう。わからなくなったら、ここに戻ってくればいい。
| 用語 | ひとことで言うと |
|---|---|
| 固定資産 | 長く使うために持っている物。土地、建物、機械、お店の設備など。 |
| 取得原価 | その物を買ったときの値段。 |
| 減価償却 | 物は使うほど古くなる。その分の価値の減りを、毎年少しずつ帳簿の値段から引いていくこと。 |
| 帳簿価額 | 今、帳簿(貸借対照表)に載っている値段。「取得原価 − 減価償却した分」で決まる。 |
| 時価 | 今、売ったらいくらになるかという値段。 |
| キャッシュ・フロー(CF) | お金の出入り。この記事では「その資産を使って、これから手に入るお金」のこと。 |
| 割引前 | 将来のお金を、そのままの金額で見ること。 |
| 現在価値 | 将来のお金を、「今の価値」に直した金額。 |
| 特別損失 | 毎年は起こらない、臨時の損失を載せる欄(損益計算書の項目)。 |
「今もらえる100万円」と「1年後にもらえる100万円」なら、今もらえる方が得だ。すぐ使えるし、預ければ利息もつく。
たとえば利率が5%なら、今の100万円は1年後に105万円になる。逆にいえば、「1年後の105万円」は「今の100万円」と同じ価値だ。この「今の100万円」が、1年後の105万円の現在価値である。
つまり、将来のお金は、少し割り引いて考える。割り引く前が「割引前」、割り引いた後が「現在価値」だ。
2.減損って、そもそも何?
ラーメン屋を始めるために、1,000万円の高級な厨房機械を買ったとしよう。ところが、お客さんが全然来ない。この機械を使って、これから稼げるお金を全部足しても、1,000万円には届きそうにない。
それなのに、帳簿には「1,000万円の機械がある」と載せっぱなしにしておくと、どうなるか。
本当は取り返せないお金まで、「持っている財産」として見せていることになる。財産を実際より大きく見せている状態だ。これを見た人は、だまされてしまう。損失は先送りされ、あとで一気に表に出てくるかもしれない。
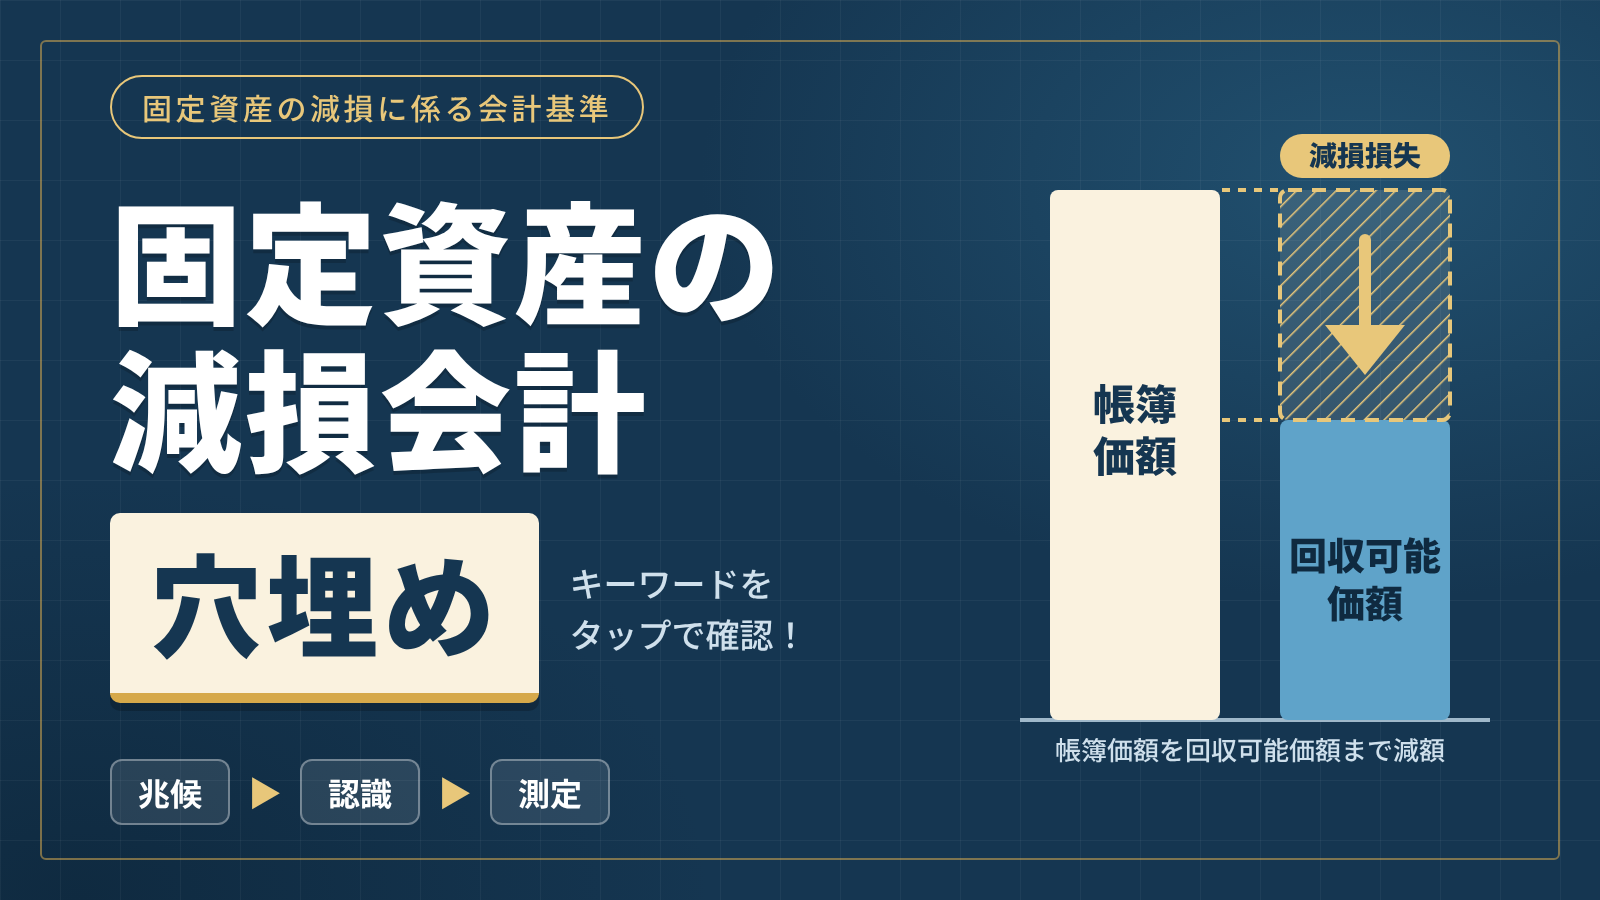
そこで、取り返せそうな金額まで、帳簿の値段を下げる。この処理が減損である。
固定資産の減損とは、資産の収益性の低下により、投資額の回収が見込めなくなった状態のこと。
ほどいて言えば、こうだ。「収益性の低下」=稼ぐ力が落ちること。「投資額の回収」=買ったときに出したお金を取り戻すこと。「稼ぐ力が落ちて、出したお金を取り戻せなくなった」状態が減損である。
3.時価評価とは、どうちがうの?
「値段を下げるなら、時価に合わせればいいのでは?」と思うかもしれない。でも、減損は時価評価ではない。
株や債券は、売ってお金に換えることを前提にしている。だから、毎期末の時価に入れ替える(時価評価)。
一方、工場の機械やお店、土地は、売るためではなく商売に使うために持っている。世の中の値段が上がったり下がったりしても、会社にとっての価値は、それに合わせて変わるわけではない。だから、買った値段(取得原価)をもとに載せ続ける。
ただし、稼げなくなって取り返せなくなったときだけは、臨時で下げる。これが減損だ。
| 時価評価 | 減損 | |
|---|---|---|
| 目的 | 値段の変動で利益をはかる。決算日の資産の値段を見せる。 | 取り返せない分を、将来に先送りしない。 |
| 土台 | そのときの時価 | 取得原価(取得原価基準) |
| いつやる | 毎期末 | 稼げなくなったとき(臨時) |
4.流れは3ステップ
持っている固定資産を、毎年ぜんぶ細かく調べるのは大変だ。そこで、まず「あやしいサイン」がある資産だけを調べることにしている。流れは、次の3ステップである。
減損しているかもしれないサインを探す。基準にあげられている例は、次の4つ。
- 赤字が続いている:その資産を使っている仕事の損益やCFが、続けてマイナス(またはマイナスになる見込み)。
- 使い方が大きく変わった:事業をやめる・再編する、予定よりずっと早く手放す、予定と違う用途に変える、使わなくなって遊んでいる(遊休状態)。
- 商売の環境が悪くなった:経営環境が著しく悪化した。
- 値段が暴落した:市場価格が著しく下落した。
サインがなければ、ここで終わり。あれば次へ進む。
「これから使って得られるお金(割引前)の合計」と「帳簿価額」を比べる。
割引前CFの合計 < 帳簿価額 なら、減損損失を「認識する」(=減損することに決める)。
帳簿価額以上なら、減損はしない。
帳簿価額を回収可能価額まで下げる。下げた差額が減損損失で、その期の損失になる。
回収可能価額とは、正味売却価額と使用価値のうち、高い方の金額のことだ。
- 正味売却価額:売ったときの手取り。(時価 − 処分にかかる費用の見込み)
- 使用価値:使い続け、最後に処分して得られるお金の現在価値。
5.数字で追ってみよう
さっきのラーメン屋の機械で、実際に数字を入れて追ってみる。(数字は、わかりやすさのための例である)
| 項目 | 金額 |
|---|---|
| 機械の帳簿価額 | 1,000万円 |
| これから使って得られるお金の合計(割引前) | 900万円 |
| いま売ったときの時価 | 600万円 |
| 処分にかかる費用の見込み | 50万円 |
| 使い続けた場合の現在価値(使用価値) | 700万円 |
- ステップ1 兆候:お店が赤字続き。サインがあるので、次へ進む。
- ステップ2 認識:割引前の合計(900万円)と、帳簿価額(1,000万円)を比べる。900万円は1,000万円より小さい。だから、減損損失を認識する。
- ステップ3 測定:まず、回収可能価額を求める。
- 正味売却価額 = 600万円 − 50万円 = 550万円
- 使用価値 = 700万円
- 高い方を選ぶので、回収可能価額は700万円
1,100万円は帳簿価額(1,000万円)より大きい。だから、ステップ2で減損しない。使用価値が700万円でも、帳簿価額は下げない。
「割引前で足りているなら、まだ取り返せる」というのが基準の考え方だ。
6.つまずきポイントを解決
Q1.認識は「割引前」、測定は「現在価値」。なぜ使い分けるの?
認識の目的は、「本当に取り返せないのか」を確かめることだ。将来の見積りには、どうしても予想が入る。だから、「間違いなく取り返せない」と言えるときだけ減損にしたい。基準では、これを「減損の存在が相当程度に確実な場合に限る」と言っている。
割引前の合計は、現在価値より大きい数字になる。甘めに採点しても、まだ帳簿価額に届かない。それなら、確実にまずいと言える。
いったん減損すると決めたら、次は「いくらまで下げるか」を決める。ここでは、実際の価値を表す現在価値を使うのが自然だ。
Q2.回収可能価額は、なぜ「高い方」?
持ち主は、売るか使うかを選べる。選ぶなら、もちろん得な方だ。だから、取り返せる金額は「高い方」と考える。
上の例なら、売れば550万円、使えば700万円。使い続ける方が得なので、700万円で回収できると見る。
Q3.なぜ見積りは「20年」まで?
土地は、理論上ずっと使える。そうなると、将来のお金を終わりなく見積もることになる。しかも、遠い将来ほど見積りは当てにならない。
そこで、見積る期間は「主要な資産の経済的残存使用年数」と「20年」の短い方にしている。
- 主要な資産:資産グループの稼ぐ力にとって、いちばん大事な資産。
- 経済的残存使用年数:経済的に見て、あと何年使えるか。(法律上の耐用年数とは別の考え方)
- 残りが20年を超えるときは、21年目以降は細かく見積もらない。かわりに、20年たった時点の回収可能価額を計算して、20年目までの割引前CFに足す。
Q4.将来のお金は、どう見積るの?
- 会社の事情を反映して、筋が通っていて説明できる前提で見積る。
- 今の使い方と、無理のない使用計画をもとにする。まだ決まっていない設備の増強や事業の再編から出てくるお金は、入れない。使い道が決まっていない遊休資産は、今の状況で見積る。
- 見積り方は2つ。「いちばん起こりそうな金額ひとつ」か、「いくつかのパターンを確率で加重平均した金額(期待値)」。
- 本社費などの間接的な支出は、関係する資産に割り振って、差し引く。
- 利息と法人税等は入れない。その資産を使うこと・手放すことから直接生まれるお金ではないからだ。
Q5.割引率は、どう決めるの?
使用価値を求めるときの割引率は、貨幣の時間価値を反映した、税引前の利率を使う。CFが税金を引く前の数字なので、割引率も税引前にそろえる。
もうひとつ、「見積りどおりにいかないかもしれないリスク」の扱いがある。リスクは、CFを少なめに見積もるか、割引率を高めにするか、どちらかで反映させる。
ただし、認識の判定に使う割引前CFには、リスクを反映させない。反映させるかどうかで結果が変わってしまうので、やり方を「反映させない」で統一している。
Q6.状況が良くなっても、なぜ元に戻さないの?
減損のあとに、見積りが変わって「そこまで下げなくてもよかった」となることもある。でも、基準は減損損失の戻入れ(元に戻すこと)をしないと決めている。理由は2つだ。
- もともと、ほぼ確実なときに限って減損している。慎重に決めた処理なので、見積りが変わったくらいで、簡単に戻す扱いにはしない。
- 戻す処理を認めると、事務の手間が増えるおそれがある。
7.減損したあとは、どうなる?
- 減価償却は続ける:下げたあとの帳簿価額をもとに、これからの分を引いていく。
- 損益計算書:原則として特別損失にする。減損は、固定資産売却損と同じ、臨時の損失だからだ。
- 貸借対照表:原則は、取得原価から減損損失を直接引く。引いたあとの金額が、新しい取得原価になる。「減損損失累計額」として間接的に引く形も選べる。その場合は、減価償却累計額と合算して表示してもよい。
- 注記:重要な減損損失を認識したら、次の5つを書く。
- 減損損失を認識した資産
- 減損損失の認識に至った経緯
- 減損損失の金額
- 資産のグルーピングの方法
- 回収可能価額の算定方法
8.おまけ:グルーピング・共用資産・のれん
ここからは、ちょっと応用の話だ。最初は「そういうものがあるんだな」くらいで読んでおけばいい。
- グルーピング:減損は、機械1台ごとに見るとは限らない。他の資産とは切り離して、お金の出入りを数えられる、いちばん小さいかたまり(資産グループ)で判断する。たとえば、お店1軒がそうだ。基準の言い方は「他の資産又は資産グループのキャッシュ・フローから概ね独立したキャッシュ・フローを生み出す最小の単位」である。減損損失が出たら、グループの中の各資産に、帳簿価額の割合などで割り振る。
- 共用資産:本社ビルや研究所のように、複数のグループの稼ぎを支える資産(のれんを除く)のこと。これ単独では、お金を生まない。そこで、関係するグループ全部と共用資産を合わせた、より大きなかたまりで判定する。手順は、先にグループごと、そのあとで大きなかたまり。大きなかたまりにしたことで増えた損失は、原則として共用資産に割り当てる。
- のれん:会社を買うとき、相手の財産の価値より高い値段を払うことがある。その上乗せ分が「のれん」だ。ブランドやノウハウなど、将来の稼ぐ力への期待が入っている。のれんも、単独ではお金を生まない。だから、共用資産と同じく、より大きなかたまりで判定する。増えた損失は、原則としてのれんに割り当てる。損失が出るような状況なら、上乗せ分の期待はもう失われている、と考えるからだ。なお、複数の事業を買ったときは、のれんを先に事業ごとに分ける。分け方の基準は、「取得の対価が概ね独立して決まる」「買ったあとも、社内で独立した業績報告が行われる」という事業の単位だ。
9.投資不動産の扱い
貸して家賃を稼いだり、値上がりをねらったりするために持つ不動産を、投資不動産という。海外では、時価評価する考え方もある。
でも、この基準では、時価評価は見送られた。時価を客観的につかむのが難しいこと、見た目は投資用でも事実上は事業のために持っている物もあること、などが理由だ。
そこで、投資不動産も他の固定資産と同じく取得原価で処理し、減損処理をすることになった。時価を注記するかどうかは、今後の課題とされている。
10.まとめ
あやしいサインがある資産だけ調べて、「割引前CFの合計」が「帳簿価額」に届かなければ、帳簿価額を回収可能価額まで下げる。時価評価ではなく、取得原価を土台にした臨時の処理で、一度下げたら戻さない。
特に、次の3つは、試験でも問われやすい。
- 割引前CFには、リスクを反映させない
- 見積期間は、残存使用年数と20年の短い方
- 減損損失の戻入れはしない(理由は2つ)
ここまで読めたら、次は穴埋めで基準の言葉を覚えよう。そのあと一問一答で、理由を自分の言葉で言えるようにすれば完璧だ。
出典:「固定資産の減損に係る会計基準」及び同注解、「固定資産の減損に係る会計基準の設定に関する意見書」(企業会計審議会)
 1992年生まれ。3人目の育休中。
初めて不動産投資をするときにつまづくことが多く、当時知りたかったことをまとめています。最近は不動産鑑定士の勉強についての記事ばかりです。ドメイン分ければ良かったか・・・。