問題はコチラ
【会計学】令和8年度 不動産鑑定士試験 論文式 過去問と模範解答
問題1:繰延資産/問題2:金融商品の時価評価と賃貸等不動産
問題文の空欄(ア)などをクリックすると解答が出る。同じ記号は連動して切り替わる。
問題1繰延資産とは?「費用なのに資産」になる理由と、前払費用との違い
次の文章は、企業会計原則のうち、繰延資産に関する記述(以下、「本原則」という。)からの抜粋である。これに関連して、以下の各問に答えなさい。
将来の期間に影響する特定の費用は、次期以後の期間にして処理するため、に貸借対照表の資産の部に記載することができる。
(「企業会計原則第三,一,D」から抜粋)
(1) 空欄ア・イの語句
文中の空欄(ア)及び(イ)に入る適切な語句を答えなさい。
(2) 「将来の期間に影響する特定の費用」に該当する要件
将来の期間に影響する特定の費用に該当するための要件を3つ列挙しなさい。
【会計基準に準拠した解答】
将来の期間に影響する特定の費用とは、次の3つの要件をすべて満たす費用をいう。
- すでに代価の支払が完了し、又は支払義務が確定していること
- これに対応する役務の提供を受けていること
- その効果が将来にわたって発現するものと期待されること
根拠:企業会計原則 注解15(企業会計原則 第三 一 D を含む)
【やわらかい解答】
ポイントは、「お金の話は終わっている」「サービスはもう受けた」「でも効果はこれから先も続く」の3つだ。
- お金はもう払った(または払う義務が決まった)
- そのお金に見合うサービスは、すでに受け取った
- そのサービスの効果が、来年以降も続くと見込まれる
たとえば、新しい会社をつくるときの登記費用がそうだ。支払いも手続きも終わっているが、会社は何年も続くので、効果も何年も続く。
(3) 繰延資産の計上が認められる根拠
将来の期間に影響する特定の費用について、本原則のような会計処理が認められる根拠について説明しなさい。
【会計基準に準拠した解答】
根拠は、費用収益対応の原則にある。将来の期間に影響する特定の費用は、その効果が将来の数期間にわたって発現し、将来の収益の獲得に貢献する。したがって、支出した期に全額を費用とせず、効果の及ぶ数期間に合理的に配分し、収益と対応させることで、各期の期間損益を適正に計算できる。
そのため、いったん貸借対照表の資産の部に計上し、各期に償却を通じて費用化する。これは、期間損益計算を適正にするための経過的な処理である。
根拠:企業会計原則 第二(費用収益対応の原則)、同 注解15
【やわらかい解答】
「お金を払った年にだけ全部を費用にすると、その年の利益だけが不自然に小さくなる」からだ。
たとえば、600万円の開業準備の費用を払ったとする。この効果は、開業後の何年にもわたって売上に貢献する。それなのに、払った年に600万円を全額費用にすると、その年だけ大赤字に見えてしまい、翌年以降は逆に儲かりすぎて見える。
そこで、いったん資産としておいて、売上が立つ期間に少しずつ費用にしていく。売上と費用を同じ期間にそろえる、という考え方だ。
(4) 現行制度で繰延資産として認められる項目
現行制度下では、将来の期間に影響する特定の費用について、本原則のような会計処理が認められている項目が5つある。このうち、3つを挙げなさい。
【会計基準に準拠した解答】
現行制度で繰延資産として計上できる項目は、次の5つである。このうちいずれか3つを挙げればよい。
- 創立費
- 開業費
- 株式交付費
- 社債発行費等
- 開発費
いずれも、支出時に費用処理することが原則であり、繰延資産として資産計上することは認められる処理(任意)である。
(参考)各項目の償却期間(単位:年)
| 項目 | 内容の例 | 償却期間 |
|---|---|---|
| 創立費 | 会社設立のための登記費用、定款作成費など | 会社成立後5年以内 |
| 開業費 | 開業準備のための広告費、土地・建物の賃借料など | 開業後5年以内 |
| 株式交付費 | 新株発行のための印刷費、募集広告費など | 3年以内 |
| 社債発行費等 | 社債発行のための印刷費、募集広告費など | 社債の償還期間内 |
| 開発費 | 新技術・新経営組織の採用、市場開拓のための費用 | 支出後5年以内 |
根拠:実務対応報告第19号「繰延資産の会計処理に関する当面の取扱い」(企業会計原則 注解15 を含む)
【やわらかい解答】
次の5つがある。そのうち、3つを書けば十分だ。
- 創立費:会社をつくるときにかかる費用(登記の費用など)
- 開業費:お店や事務所を開くまでにかかる準備の費用
- 株式交付費:株を発行して資金を集めるための費用
- 社債発行費等:社債を発行して借金をするための費用
- 開発費:新しい技術の採用や、新しい市場の開拓のための費用
覚え方としては、「会社の誕生(創立・開業)」「お金集め(株式・社債)」「新しいことへの挑戦(開発)」の3つのグループに分けるとよい。
(5) 繰延資産と前払費用の違い(換金能力)
繰延資産と前払費用の相違点について、換金能力の有無に着目して説明しなさい。
【会計基準に準拠した解答】
前払費用は、一定の契約に従い、継続して役務の提供を受ける場合に、いまだ提供されていない役務に対して支払われた対価である。そのため、前払費用は、役務の提供を受ける権利を表し、契約の解除などで支払った対価の返還を受けうる点で、換金能力を有する。
これに対して、繰延資産は、すでに役務の提供を受け、代価の支払が完了し、又は支払義務が確定した費用である。役務の提供は終了しているので、対価の返還を受けることはできず、換金能力を有しない。
このように、繰延資産は、本来は費用であり、期間損益計算を適正にするために、特別に資産として計上されている。この点で、財産的な価値をもつ前払費用とは異なる。
| 項目 | 前払費用 | 繰延資産 |
|---|---|---|
| 役務の提供 | まだ受けていない | すでに受けた |
| 代価の支払 | 支払済み | 支払済み又は支払義務が確定 |
| 換金能力 | あり(返還を受けうる) | なし |
| 性格 | 役務の提供を受ける権利(本来の資産) | 本来は費用(繰延べた費用) |
根拠:企業会計原則 注解5(前払費用)、注解15(繰延資産)
【やわらかい解答】
ひとことで言えば、「まだサービスを受けていないか、もう受けたか」の違いだ。
たとえば、1年分の家賃を先に払ったとする。まだ住んでいない月の分は、サービスを受けていない。だから、途中で解約すれば、お金が戻ってくることもある。つまり、お金に換えられる力(換金能力)がある。これが前払費用だ。
一方、開業準備の広告費は、広告をすでに出し終えている。お金は戻ってこない。効果が先まで続くので資産にしているだけで、中身は費用である。つまり、換金能力はない。これが繰延資産だ。
(6) 研究開発費が発生時の費用とされる理由
研究開発費については、本原則のような会計処理を行うことが原則として認められておらず、発生時の費用として処理される。その理由について説明しなさい。
【会計基準に準拠した解答】
研究開発費は、発生した時点では、将来の収益を獲得できるかどうかが不明である。また、研究開発の計画が進行し、将来の収益獲得が期待される場合でも、その獲得は依然として不確実である。そのため、資産としての計上要件である「将来の収益を獲得する能力があること」を、客観的に判断することができない。
さらに、資産計上を認めると、企業ごとに処理がばらつき、企業間の比較可能性が損なわれる。そこで、研究開発費は、発生時に費用として処理する。
根拠:研究開発費等に係る会計基準(結論の背景を含む)
【やわらかい解答】
研究開発は、「成功するかどうかが、やってみないと分からない」からだ。
たとえば、新薬の研究に10億円を使ったとする。うまくいけば、大きな儲けになる。しかし、失敗すれば、何も残らない。この段階で10億円を「資産」にしておくと、価値のない資産が決算書に載ってしまうおそれがある。
また、「ここまでは資産にしてよい」という線引きを会社の判断に任せると、会社ごとに処理がバラバラになる。そこで、「使ったときに費用にする」とルールを統一している。
問題2金融商品の時価評価とは?損益に入れる場合・入れない場合と、賃貸等不動産の扱い
次の文章は、「金融商品に関する会計基準」からの抜粋である。これに関連して、以下の各問に答えなさい。
65.(略)金融資産の時価情報の開示は、時価情報のによって満足されるというものではない。したがって、な時価の測定可能性が認められるものを除き、a時価による自由な換金・決済等が可能な金融資産については、投資情報としても、企業の財務認識としても、さらに、国際的調和化の観点からも、これを時価評価し適切に財務諸表に反映することが必要であると考えられる。
66.しかし、金融資産の及び保有目的に鑑み、実質的にリスクを認める必要のない場合や直ちに売買・換金を行うことに等の制約がある場合が考えられる。このような保有目的等をまったく考慮せずに時価評価を行うことが、必ずしも、b企業の財政状態及び経営成績を適切に財務諸表に反映させることにならないと考えられることから、時価評価を基本としつつ保有目的に応じた処理方法を定めることが適当であると考えられる。
(1) 空欄ア〜オの語句
文中の空欄(ア)から(オ)までに入る適切な語句を答えなさい。
(2) 下線部a(時価評価)に関連して
下線部aに関連して、次の各問に答えなさい。
(2)① 売買目的有価証券を時価評価し、評価差額を純利益とする理由
売買目的有価証券は時価評価され、評価差額は純利益とされる理由について、投資家による企業評価の観点と損益計算書上の利益測定の観点から説明しなさい。
【会計基準に準拠した解答】
投資家による企業評価の観点
売買目的有価証券は、市場で自由に売買でき、時価で容易に換金できる。投資家にとっては、時価が将来キャッシュ・フローの予測や企業の財務内容の評価に有用な情報である。そのため、貸借対照表に時価で計上する。
損益計算書上の利益測定の観点
売買目的有価証券は、短期的な価格変動を利用して利益を得ることを目的とする。そのため、時価の変動そのものが、投資の成果である。また、時価で換金できるので、成果はいつでも実現できる状態にある。したがって、評価差額は、その期の損益として、純利益に含める。
根拠:金融商品に関する会計基準(企業会計基準第10号)の売買目的有価証券の定め(結論の背景を含む)
【やわらかい解答】
投資家の目線
投資家が知りたいのは、「この株をいま売ったら、いくらになるか」だ。何年も前に買った値段ではなく、いまの値段が分かるほうが、役に立つ。
利益の測り方の目線
売買目的の有価証券は、「安く買って、高く売る」ために持っている。つまり、値上がりそのものが、会社のもうけである。しかも、市場でいつでも売れる。だから、値上がり分は、まだ売っていなくても、その期のもうけとして扱ってよい。
(2)② 事業投資が取得原価で評価される理由
上記(2)①の売買目的有価証券は時価評価される一方で、棚卸資産や固定資産などの事業投資は原則として取得原価で評価される。このことについて、上記(2)①の理由と対比させながら、事業投資が取得原価で評価される理由を説明しなさい。
【会計基準に準拠した解答】
事業投資は、時価で売却して成果を得ることを目的とせず、事業の中で使用・加工し、販売することで資金を回収するために保有する。したがって、時価の変動は、投資の成果ではなく、事業の成果を左右しない。
売買目的有価証券では、時価の変動が投資の成果そのものであり、時価で換金もできる。これに対して、事業投資では、時価の変動による評価差額は、まだ実現していない未実現の利益である。投資の成果は、事業を通じて、製品やサービスの販売によって実現した時点で、収益として認識する。
そこで、事業投資は、取得原価で評価し、時価の変動は損益に反映しない。
(設例)取得原価1,000の資産。期末の時価は1,300(単位:万円)
| 項目 | 売買目的有価証券 | 事業投資(固定資産など) |
|---|---|---|
| 保有の目的 | 時価の変動で利益を得る | 事業で使用して資金を回収する |
| 期末の評価額 | 1,300(時価) | 1,000(取得原価) |
| 評価差額300の扱い | 当期の純利益に計上 | 計上しない(未実現) |
| 利益が出る時点 | 時価の変動時 | 事業の成果が実現した時 |
根拠:企業会計原則 第三(資産の評価の定め)、金融商品に関する会計基準(結論の背景を含む)
【やわらかい解答】
事業のために持っている資産は、「売って、もうける」ためのものではないからだ。
たとえば、パン屋さんのオーブンを考える。このオーブンの値段が上がったとしても、パン屋さんは、オーブンを売るわけではない。パンを焼いて売ることで、もうけを出す。オーブンの値上がりは、パン屋さんのもうけとは関係がない。
これに対して、売買目的の株は、値上がりそのものがもうけだった。この違いがあるので、オーブンのような事業投資は、買ったときの値段(取得原価)のままにしておく。
(3) 下線部b(財政状態と経営成績の反映)に関連して
下線部bに関連して、次の各問に答えなさい。
(3)① 時価を財政状態に反映し、値上がり分を経営成績に反映しない方法
値上がりしている金融資産の中には、時価を財政状態に反映させる一方で、値上がり分は経営成績には反映させる必要がないものもある。この場合に、財政状態と経営成績の情報をともに有用にするために、どのような方法が考えられるか、具体的な金融資産の例を挙げながら説明しなさい。
【会計基準に準拠した解答】
評価差額を、損益計算書を通さずに、貸借対照表の純資産の部に直接計上する方法が考えられる。
具体例は、その他有価証券(たとえば、取引関係の維持のために保有する、取引先の株式)である。その他有価証券は、売買目的とも満期保有目的とも異なり、時価の変動を、直ちに投資の成果とみなすことは適当でない。そこで、貸借対照表には時価で計上し、財政状態を適切に示す。一方で、評価差額は、「その他有価証券評価差額金」として純資産の部に計上し、当期の純利益には含めない。これにより、経営成績の情報が、未実現の損益によって歪められない。
根拠:金融商品に関する会計基準(企業会計基準第10号)のその他有価証券の定め(結論の背景を含む)
【やわらかい解答】
「時価はそのまま資産に載せる。でも、値上がり分は、まだもうけにはしない」という方法だ。値上がり分は、損益計算書を通さず、純資産の部に直接入れる。
たとえば、取引先との関係を続けるために持っている、取引先の株がある。この株は、売るつもりがないので、値上がりしても、会社はもうかっていない。しかし、いまの価値が資産として分かったほうが、会社の財産の状況は正しく伝わる。
そこで、貸借対照表には、いまの時価で載せる。値上がり分は「その他有価証券評価差額金」として、純資産の部に置いておく。これなら、財産の状況も、もうけの状況も、両方、正しく伝わる。
(3)② 売却時に値上がり分を純利益として記録する意味
上記(3)①の資産を売却したとき、値上がり分を純利益として記録することの意味について説明しなさい。
【会計基準に準拠した解答】
売却によって、保有期間中は未確定であった投資の成果が、現金という形で確定する。つまり、投資の成果が実現したことを意味する。
そのため、保有期間中に純資産の部に計上されていた評価差額は、売却時に損益計算書へ振り替えられ、当期の純利益に含められる(組替調整)。これにより、投資の成果は、実現した期の純利益として、一度だけ計上される。
(設例)その他有価証券。取得原価1,000、期末の時価1,300、翌期に1,300で売却(単位:万円。税効果は考えない)
| 時点 | 貸借対照表 | 純資産の部(評価差額金) | 損益計算書(純利益) |
|---|---|---|---|
| 取得時 | 1,000 | 0 | 0 |
| 期末(時価1,300) | 1,300 | +300 | 0 |
| 翌期の売却時(1,300で売却) | 0(現金1,300) | 0(振替) | +300 |
根拠:金融商品に関する会計基準(企業会計基準第10号)のその他有価証券の定め(結論の背景を含む)
【やわらかい解答】
売った時点で、「値上がり」が、ようやく本当の「もうけ」に変わるという意味だ。
持っている間の値上がりは、まだ、紙の上の話だ。この後で値下がりしたら、消えてしまう。しかし、売れば、その値上がり分は、現金として手元に残る。もう、消える心配はない。
そこで、売ったときに、それまで純資産の部に置いていた値上がり分を、損益計算書に移して、純利益にする。たとえば、1,000万円の株が1,300万円で売れたなら、300万円が、その期のもうけになる。
(4) 賃貸等不動産の評価と減損
第三者に利用させることによってキャッシュ・フローの獲得を図る不動産について、次の各問に答えなさい。
(4)① 時価で記録した方が有用ではないか、という意見について
「何年も前に取得した不動産の原価で記録するのではなく、現在の不動産の時価で記録した方が有用な情報を提供することになる。」という意見に対して、上記の抜粋や(2)の解答などを踏まえて、どのように考えられるか述べなさい。
【会計基準に準拠した解答】
時価情報が有用であるという点は、たしかにそのとおりである。しかし、だからといって、時価で記録し、評価差額を損益に含めるべきとは限らない。
第三者に賃貸する不動産は、売却による時価の変動ではなく、賃貸を通じて得られるキャッシュ・フローによって、投資を回収する。つまり、(2)②の事業投資と同じ性格をもつ。そのため、時価の変動による評価差額は未実現であり、これを損益に含めると、投資の成果を適切に示さない。したがって、取得原価で評価するのが適当である。
一方で、抜粋にもあるように、時価情報の開示は、財務諸表本体の評価だけで満たされるものではない。そこで、貸借対照表では取得原価で評価しつつ、時価を注記で開示することで、投資家に有用な時価情報も提供する。
根拠:賃貸等不動産の時価等の開示に関する会計基準(企業会計基準第20号)(結論の背景を含む)
【やわらかい解答】
「時価が分かったほうが便利」という点は、そのとおりだ。しかし、だから、帳簿の値段を時価に書き換えてしまう、というのは違う。
たとえば、賃貸マンションのオーナーは、マンションを売って、もうけるわけではない。家賃をもらい続けることで、お金を回収していく。そのため、マンションの値段が上がっても、オーナーのもうけが増えたわけではない。これは、さきほどのパン屋さんのオーブンと同じ話だ。
そこで、帳簿は取得原価のままにしておく。そのかわりに、時価は、「注記」というメモ欄に書いて、投資家に知らせる。こうすれば、帳簿の信頼性を保ちつつ、時価の情報も届けられる。
(4)② 不動産の帳簿価額を減額する場合(棚卸資産との違い)
上記(4)①の不動産について、帳簿価額を減額することがあるが、どのようなときに減損処理するか、棚卸資産との違いに触れながら説明しなさい。
【会計基準に準拠した解答】
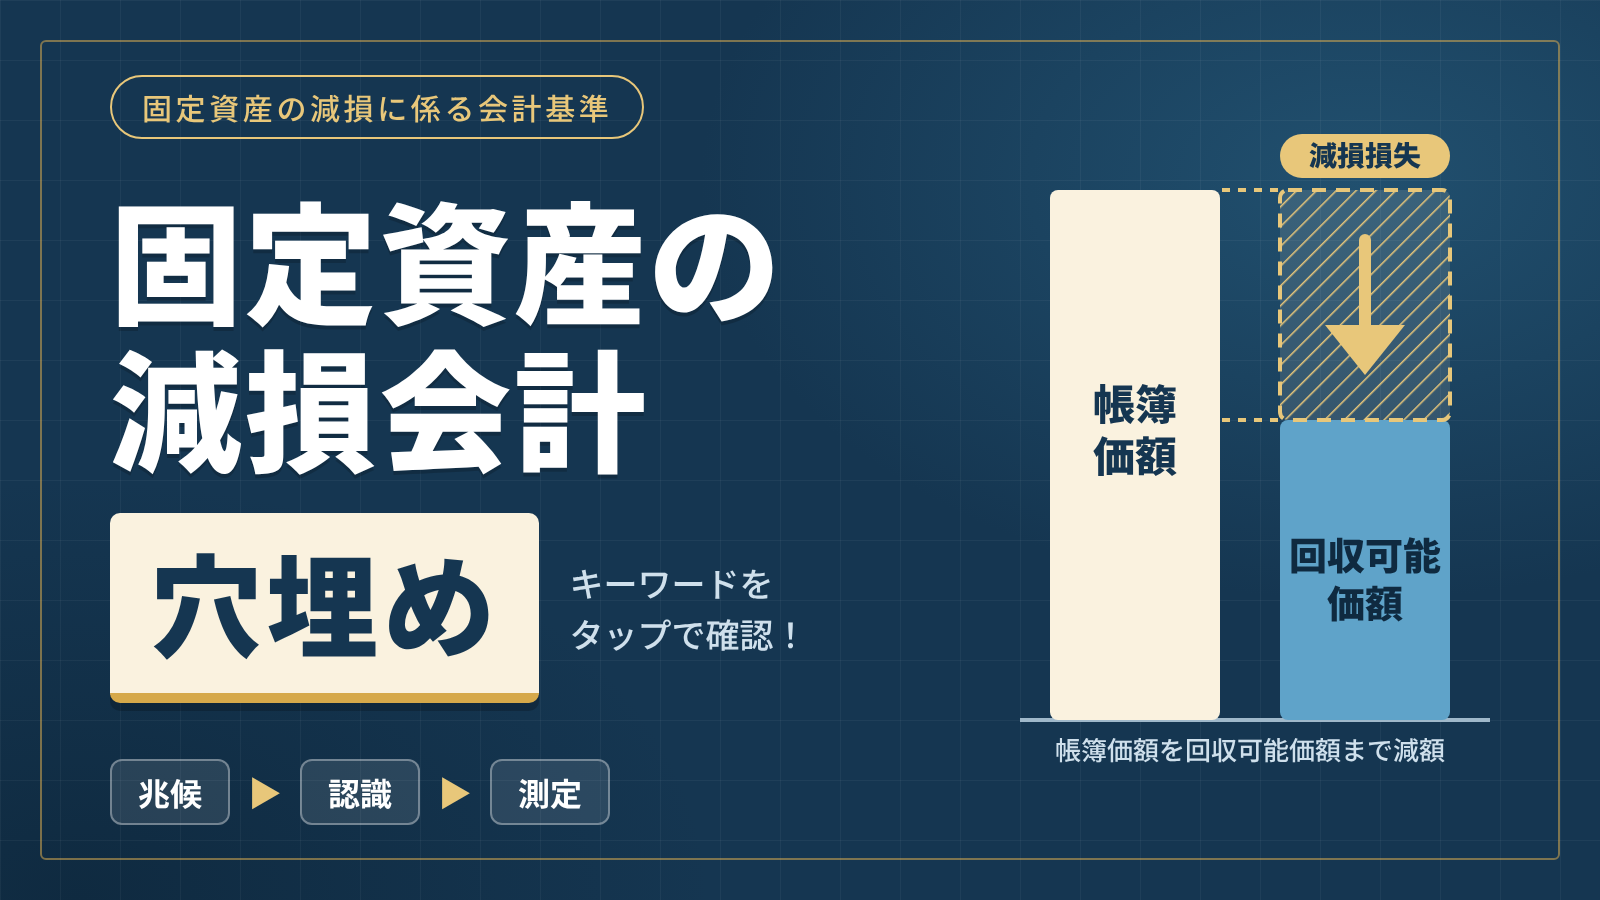
賃貸等不動産は、固定資産の減損会計の対象である。資産の収益性が低下し、投資額の回収が見込めなくなった場合に、帳簿価額を回収可能価額まで減額する。具体的には、次の手順による。
- 減損の兆候がある場合に、減損損失を認識するかどうかを判定する
- 資産から得られる割引前の将来キャッシュ・フローの総額が、帳簿価額を下回る場合に、減損損失を認識する
- 帳簿価額を、回収可能価額(正味売却価額と使用価値のいずれか高い方)まで減額し、その差額を減損損失とする
これに対して、棚卸資産は、販売によって投資を回収する。そのため、期末における正味売却価額が取得原価より下落している場合に、帳簿価額を正味売却価額まで切り下げる。
このように、賃貸等不動産は、使用(賃貸)による回収額で判断する。棚卸資産は、販売による回収額(正味売却価額)で判断する。
(設例)帳簿価額1,000。割引前将来キャッシュ・フローの総額900、使用価値700、正味売却価額650(単位:万円)
| 項目 | 賃貸等不動産(減損会計) | 棚卸資産(販売用不動産) |
|---|---|---|
| 回収の方法 | 使用(賃貸)によるキャッシュ・フロー | 販売による代金 |
| 判定の基準 | 割引前将来CF900 < 帳簿価額1,000 → 減損損失を認識 | 正味売却価額 < 取得原価 → 切下げ |
| 減額後の金額 | 700(回収可能価額:使用価値700と正味売却価額650の高い方) | 650(正味売却価額) |
| 損失の金額 | 1,000−700=300 | 1,000−650=350 |
根拠:固定資産の減損に係る会計基準(認識・測定の定めを含む)、企業会計基準第9号「棚卸資産の評価に関する会計基準」
【やわらかい解答】
賃貸の不動産は、「家賃で元がとれなくなったとき」に、帳簿の値段を下げる。これが減損だ。
たとえば、1,000万円で買ったマンションが、この先、全部で900万円しか家賃を生まないと分かったとする。これでは、買った値段すら回収できない。そこで、使い続けた場合の価値(700万円)まで、帳簿の値段を下げる。下げた300万円が、減損損失だ。
これに対して、売るための不動産(棚卸資産)は、「売ったときにいくらになるか」だけで判断する。売値が買った値段より下がったら、その分だけ値段を下げる。
つまり、貸して回収するものは「家賃の合計」で、売って回収するものは「売値」で、それぞれ、元がとれるかどうかを見る、という違いだ。
 1992年生まれ。3人目の育休中。
初めて不動産投資をするときにつまづくことが多く、当時知りたかったことをまとめています。最近は不動産鑑定士の勉強についての記事ばかりです。ドメイン分ければ良かったか・・・。