適宜追加していきます。
利益を害するおそれがないと判断される場合
「理系、担保、財務」
| 語呂 | 条文の文言 |
| 理(り) | (ア)鑑定評価書の利用者が不動産の価格形成に係る影響の判断を自ら行う場合 |
| 系(けい) | (イ)不動産の売買契約等において、契約当事者間での取扱いが約定される場合 |
| 担(たん) | (ウ)担保権者が取扱いについての指針を有し、その判断に資するための調査が実施される場合 |
| 保(ほ) | (エ)損失等が保険等で担保される場合 |
| 財務(ざいむ) | (オ)財務諸表の作成のための鑑定評価において、引当金が計上される場合、注記がなされる場合その他財務会計上別途考慮される場合 |
法令等
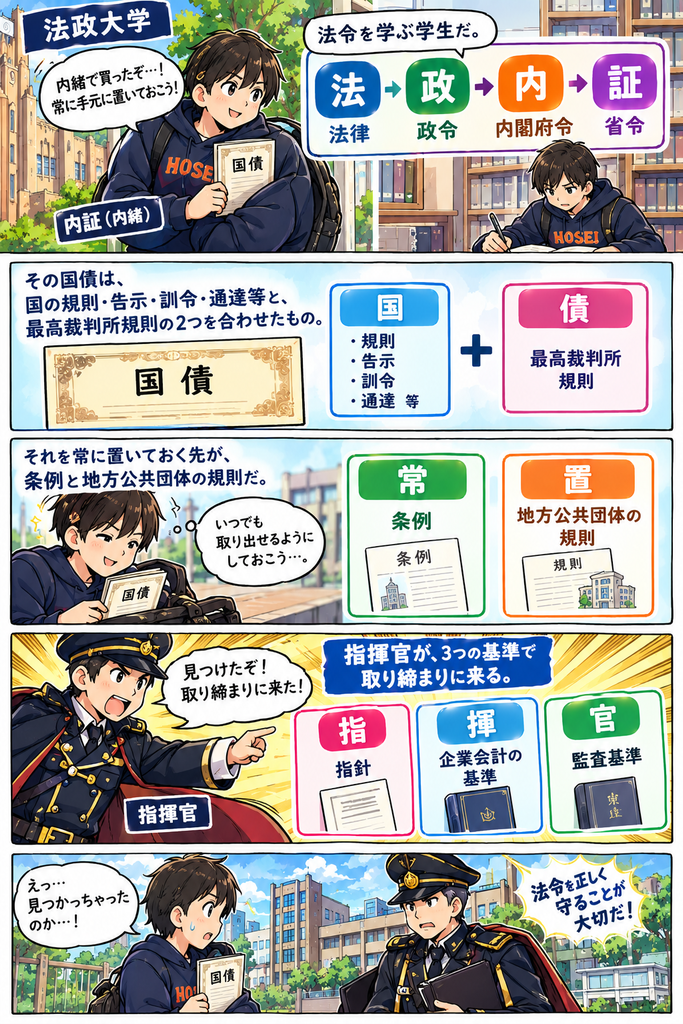
「法政内証(ほうせいないしょう)、国債常置(こくさいじょうち)、指揮官(しきかん)」
| 語呂 | 条文の文言 |
|---|---|
| 法(ほう) | 法律 |
| 政(せい) | 政令 |
| 内(ない) | 内閣府令 |
| 証(しょう) | 省令(同じ音の「証」に置き換え) |
| 国(こく) | その他国の行政機関の規則、告示、訓令、通達等 |
| 債(さい) | 最高裁判所規則(同じ音の「債」に置き換え) |
| 常(じょう) | 条例(同じ音の「常」に置き換え) |
| 置(ち) | 地方公共団体の規則(同じ音の「置」に置き換え) |
| 指(し) | 不動産鑑定士等の団体が定める指針 |
| 揮(き) | 企業会計の基準(同じ音の「揮」に置き換え) |
| 官(かん) | 監査基準(同じ音の「官」に置き換え) |
 1992年生まれ。3人目の育休中。
初めて不動産投資をするときにつまづくことが多く、当時知りたかったことをまとめています。最近は不動産鑑定士の勉強についての記事ばかりです。ドメイン分ければ良かったか・・・。