アイキャッチ画像はCopilotでつくりました。文字が変になってておかしい。(指示してもなおらない)
問題はコチラ
問題1 (1) 新築マンション市場の需給と課税
【共通前提文の要旨】
- 対象:ある街の新築マンション市場
- 第1期:均衡取引量1,000戸、均衡価格1億円
- 第2期:均衡取引量500戸、均衡価格2億円
- 第1期から第2期への変化
- 供給が縮小した
- 代替財である中古マンションの価格が高騰した(需要が増える要因)
- それ以外の条件は不変
- 第3期
- 政府が新築マンションの生産者に課税する(税額は均衡販売価格=消費者が支払う価格の20%)
- 均衡取引量は500戸
- 第2期から第3期にかけて、課税以外の条件は不変
- 共通の前提:各期とも短期の完全競争市場で、供給は完全に非弾力的
①:新築マンション市場における供給縮小と需要シフト
【問題】
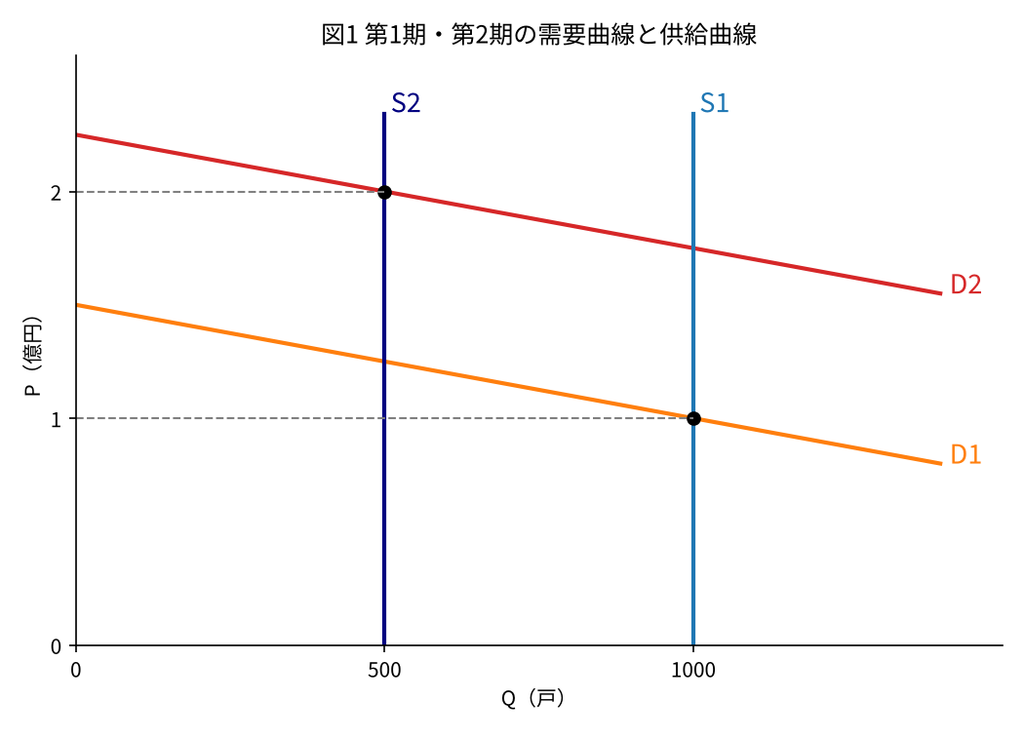
図1に、第1期の需要曲線D1・供給曲線S1と、第2期の需要曲線D2・供給曲線S2を描く(記号を図中に明記)
【解答】
【解説】
- 供給曲線
- 短期で供給が完全に非弾力的なので、供給曲線は垂直線になる
- 第1期から第2期で供給が縮小したので、S1からS2へ左にシフトする
- 需要曲線
- 均衡点は需要曲線と供給曲線の交点。D1は(1,000戸, 1億円)、D2は(500戸, 2億円)を通る
- 代替財(中古マンション)の価格が高騰すると、新築マンションの需要が増える。したがってD1からD2へ右上にシフトする
- D2がD1より右上にあることが作図のポイント
②:完全非弾力的な市場における課税の帰属と消費者余剰
【問題】
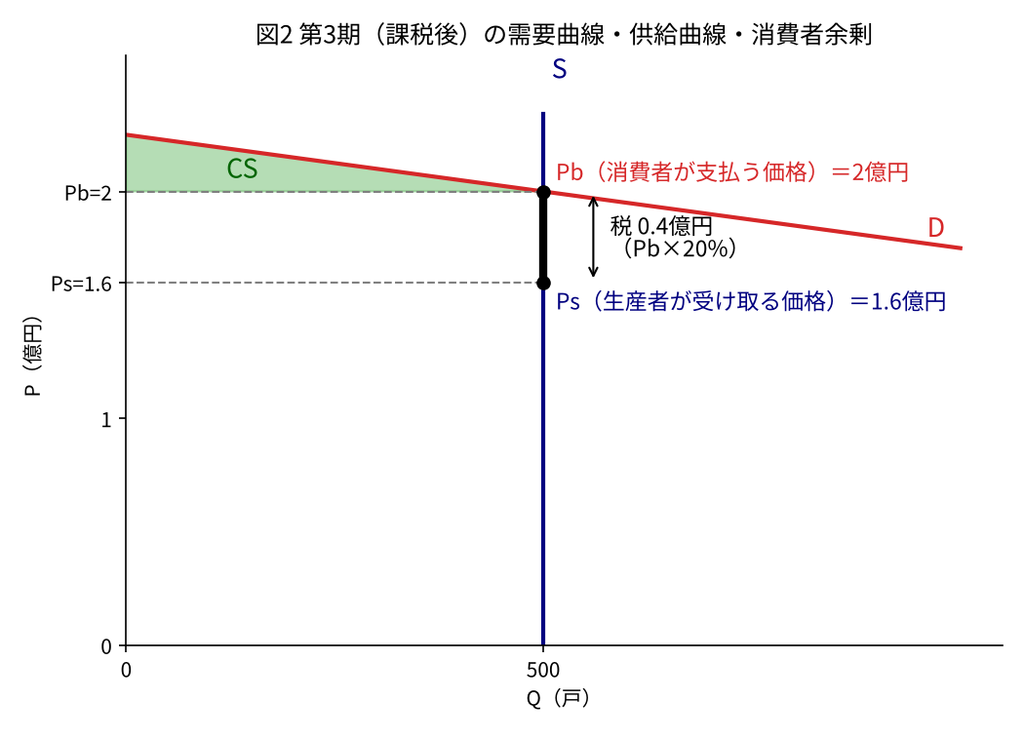
図2に、第3期の需要曲線D、供給曲線S、消費者余剰CSの領域、消費者が支払う価格Pb、生産者が受け取る価格Psを描く(記号を図中に明記)
【解答】
【解説】
- 需要曲線と供給曲線
- 課税以外の条件は第2期から変わらないので、DとSはD2・S2と同じ
- 取引量
- 供給が完全に非弾力的なので、課税しても取引量は500戸のまま
- Pb(消費者が支払う価格)
- Q=500戸での需要曲線の高さで決まる
- 需要も供給も動かないので、課税前と同じ2億円のまま
- Ps(生産者が受け取る価格)
- 税は消費者が支払う価格Pbの20%なので、税額は2億円×20%=0.4億円
- Ps=Pb-税額=2-0.4=1.6億円
- 税負担の帰着
- 消費者の支払う価格は変わらず、生産者の手取りだけが0.4億円減る
- 供給が完全に非弾力的なので、税負担は全額が生産者にかかる
- 消費者余剰(CS)
- CS=需要曲線の下側と価格Pbの上側に挟まれた領域
- 縦軸の切片(2億円より上の需要曲線の高さ)から価格2億円までの三角形になる
問題1 (2) 住宅の私的財・公共財
【共通前提文の要旨】
- 変数:住宅の広さQ(坪)、1坪あたりの家賃P(万円)
- Aさん・Bさんの需要関数:QA=10-P、QB=10-P
- 住宅の供給は完全に弾力的で、家賃は1坪あたり4万円で外生的に与えられる
- 解答形式:空欄アからオに当てはまる数値を求めて解答欄に記入する(計算欄への記入がなくても減点対象ではない)
①:私的財としての住宅消費と個人の消費者余剰
【問題の要旨】
住宅が私的財の場合
- AさんとBさんはそれぞれ別の住宅に1人で居住する
- ア:効用最大化の結果、Aさんが借りる住宅の面積(坪)
- イ:そのときのAさんの消費者余剰(万円)
【解答】
- [ ア ]:6
- [ イ ]:18
【解説】
私的財(自分1人で使う普通の財)において満足度(効用)を最大にするには、自分が感じる価値(需要関数)と実際の家賃が等しくなる点まで部屋を借りればよい。
部屋の広さ [ ア ] の求め方
Aさんの需要関数 QA=10−P に P=4(家賃)を代入
消費者余剰 [ イ ] の求め方
消費者余剰=需要曲線と価格線に囲まれた三角形の面積=(10−4)×6÷2
②:公共財としての住宅消費と不効用による限界値
【問題の要旨】
住宅が公共財の場合(AさんとBさんが共同生活)
- 住宅の広さについて非排除性と非競合性が成立し、共同生活に伴う不効用は発生しないものとする
- 共同住宅に対する限界評価関数:MVA=10-Q、MVB=10-Q
- ウ:2人にとって最適な住宅の面積(坪)
- エ:家賃を2人で等分した場合のAさんの消費者余剰(万円)
- 共同生活に伴う不効用が発生すると、その分だけ消費者余剰が減少する
- オ:不効用の大きさがこの値(万円)を超えると、Aさんは同居ではなく一人暮らしを選択する
【解答】
- [ ウ ]:8
- [ エ ]:32
- [ オ ]:14
【解説】
2人で同じ空間を共有する「公共財」の場合、最適な部屋の広さは2人の満足度(限界評価)を縦に合算した全体の需要と、全体の家賃が一致する場所で決まる(サミュエルソン条件)。
[ ウ ] 最適な部屋の広さの求め方:
- Aさんの評価:MVA = 10 – Q
- Bさんの評価:MVB = 10 – Q
- 2人あわせた社会全体の需要:MV合計 = (10 – Q) + (10 – Q) = 20 – 2Q
全体にかかる1坪あたりの家賃は P = 4 万円であるため、 20 – 2Q = 4 → Q = 8(坪) となる。
[エ]Aさんの消費者余剰(32万円)の計算
方法A:Aさん個人の負担単価から求める方法(三角形の面積)
- 全体で8坪確保した際、1坪あたりの家賃4万円を2人で等分するため、Aさん1人あたりの負担単価はPA=2万円となる。
- Aさんの限界評価線(縦軸切片10万円)と負担単価(PA=2万円)に囲まれた直角三角形の面積を計算する。
- 消費者余剰=(10-2)×8÷2=32(万円)
方法B:Aさん個人の総便益から費用を引く方法(台形の面積-長方形)
- Aさんが8坪から得られる満足度の合計(総便益)は、限界評価線の下側の面積(台形)である。
- 総便益(台形の面積)=(10+2)×8÷2=48(万円)
- Aさんの実際の家賃負担額=2万円×8坪=16(万円)
- 消費者余剰=48-16=32(万円)
方法C:社会全体の消費者余剰を求めて折半する方法【直感的な解法】
- 社会全体の需要曲線(MV社会=20-2Q)を描き、家賃(P=4万円)との間にできる大きな三角形(社会全体の消費者余剰)を先に算出し、それを2人で等分する。
- 社会全体の消費者余剰(大きな三角形)=(20-4)×8÷2=64(万円)
- AさんとBさんの条件(評価・家賃負担)は対等であるため、これを半分ずつ分ける。
- Aさんの消費者余剰=64÷2=32(万円)
→ いずれの方法でも エ=32万円
【オ】共同生活を選択しなくなる不効用の閾値
- 私的財として一人暮らしした場合の余剰(18万円)と、共同生活の余剰(32万円)から不効用Dを引いたものを比較
- 32−D=18 → D=14
- オ=14万円(不効用がこれを超えると一人暮らしを選ぶ)
問題1 (3) 災害リスクと政府支援のゲーム
問題文の要旨(箇条書き)
- 登場人物:住民A、地方政府(政府)の2人
- 背景:ある街には「危険地域」(家賃は安いが災害時に被災しうる)と「安全地域」(家賃は高いが被災しない)がある
- 住民Aの選択肢:①危険地域に住む ②安全地域に住む ③他の街に移転する
- 政府の選択肢:①被災者を支援する ②支援しない
- 住民Aの利得
- 危険地域に住む:政府が支援すれば4、支援しなければ0
- 安全地域に住む:政府の選択にかかわらずX(Xは自然数)
- 他の街に移転する:政府の選択にかかわらず2
- 政府の利得
- 住民Aが危険地域に住む:支援すれば1、支援しなければ0
- 住民Aが安全地域に住む:政府の選択にかかわらず5
- 住民Aが他の街に移転する:政府の選択にかかわらず0
- 前提条件:1回限りの同時手番ゲームとしたとき、「危険地域に住み・支援する」と「安全地域に住み・支援しない」の2つだけが均衡になるとする
- 問われていること
- ①:利得表(表1)を完成させる
- ②:Xの値を求める
- ③:住民Aが先に行動し、それを見て政府が行動する順番のゲームにしたときの均衡を求める
- ④:政府が先に行動を公表・確約し、それを見て住民Aが行動する順番のゲームにしたときの均衡を求める
①:ゲームの利得表の完成
【解答】
① 利得表(左:政府の利得、右:住民Aの利得)
| 住民Aの戦略\政府の戦略 | 支援する | 支援しない |
|---|---|---|
| 危険地域に住む | (1, 4) | (0, 0) |
| 安全地域に住む | (5, X) | (5, X) |
| 他の街に移転する | (0, 2) | (0, 2) |
②:ナッシュ均衡の条件と自然数Xの導出
【解答】
X = 3
【解説】
- 条件:「危険地域に住み・支援する」と「安全地域に住み・支援しない」の2つだけが均衡。
- 条件1:政府が支援するとき、Aの最適選択が危険地域であること。危険地域4、安全地域X、移転2 → X≤4
- 条件2:政府が支援しないとき、Aの最適選択が安全地域であること。危険地域0、安全地域X、移転2 → X>2(X=2だと移転と同点になり均衡が増えるため、厳密に2超が必要)
- 条件3:「安全地域・支援する」を均衡から除外するため、政府が支援するときAが安全地域より危険地域を厳密に選好する必要 → X<4
- 以上を満たす整数はX=3のみ
③:住民Aが先手の逐次手番ゲーム(部分ゲーム完全均衡)
【解答】
実際に起きる結果は「A:危険地域に住む/政府:支援する」の一通り。ただし起こらない分岐での政府の対応にも決め方が複数あり、組み合わせとして以下4通りすべてが解となる(結果自体はすべて同一)。
- A:危険地域に住む/政府:(危険→支援、安全→支援、移転→支援)
- A:危険地域に住む/政府:(危険→支援、安全→支援、移転→不支援)
- A:危険地域に住む/政府:(危険→支援、安全→不支援、移転→支援)
- A:危険地域に住む/政府:(危険→支援、安全→不支援、移転→不支援)
【解説】
後ろ向きに解く。
- 政府の反応(Aの行動別)
- 危険地域 → 支援する(1>0で確定)
- 安全地域 → 支援・不支援どちらでも同じ(5=5)
- 移転 → 支援・不支援どちらでも同じ(0=0)
- Aの選択(政府の反応込みで比較):危険地域4、安全地域3、移転2 → 危険地域に住むが最適
政府は起こらない分岐(安全地域・移転を選ばれた場合)の対応も決めておく必要があり、そこは損得が同じでどちらでもよいため、4通りの組み合わせすべてが答えになる。
④:政府が先手の逐次手番ゲーム(政策のコミットメント)
【解答】
政府:支援しない/住民A:安全地域に住む(一通りのみ)
【解説】
政府の各選択に対するAの最適反応を先に求める。
- 政府「支援する」を選択 → Aの利得:危険地域4、安全地域3、移転2 → Aは危険地域を選択 → 政府の利得は1
- 政府「支援しない」を選択 → Aの利得:危険地域0、安全地域3、移転2 → Aは安全地域を選択 → 政府の利得は5
政府は自分の利得(1 vs 5)を比較し、支援しないを選ぶほうが得。
問題2:金融政策・自然利子率・インフレ目標・地価バブルのマクロ経済モデル
【問題文の要旨】
以下の関係式を使って、GDP・実質利子率・名目利子率・インフレ率・地価の関係を考えるマクロ経済モデルを考える。
- 式1:GDP = 自然産出量 − a ×(実質利子率 − 自然利子率) ※aはプラスの定数
- 式2(フィッシャー方程式):名目利子率 = 実質利子率 + 期待インフレ率
- 式3(フィリップス曲線):インフレ率 = 前期に予想した今期のインフレ率 + b ×(GDP − 自然産出量)+ ショック ※bはプラスの定数
- 式4(適合的期待形成):今期予想する来期のインフレ率 = 今期のインフレ率
- 式5(地価決定式):地価 = 地代 ÷ 実質利子率(地代の上昇率はインフレ率と等しいと仮定)
自然利子率は1%、中央銀行のインフレ目標は2%とする。
【言葉の意味】
- 名目利子率:銀行にお金を貸し借りするときの、表面上の金利(普通「金利」と聞いて思い浮かべるもの)
- 実質利子率:物価の上がる分を差し引いた、実質的な金利。「お金を借りて返すのが実際どれだけ大変か」を表す
- インフレ率:物価が上がるスピード
- 期待インフレ率:人々が「これから物価はこれくらい上がるだろう」と予想している値
- 自然利子率:景気を過熱させも冷やしもしない、ちょうどいい実質金利の水準
- GDPギャップ:実際のGDPが、経済の実力(自然産出量)より大きいか小さいか。大きければ景気は過熱気味(インフレギャップ)
(1) 空欄ア~カ
ア=3(%)
- 最初は「物価上昇率=目標の2%」「実質金利=ちょうどいい水準の1%」という落ち着いた状態。
- 名目金利=実質金利+物価上昇率、という関係があるので、1%+2%=3%。これが最初の(そして最終的に戻っていく)名目金利の水準。
イ=−1(%)
- 大きなマイナスのショックで、人々の物価予想がすごく下がってしまったとする。
- 中央銀行は名目金利を下げて対抗しようとするが、名目金利は0%より下げられない(マイナス金利にできない)という制約がある。
- 名目金利を0%にしたときに、実質金利がちょうど1%(自然利子率)になるのは、物価予想が−1%まで下がったとき。
- 実質金利=名目金利-物価予想 → 1=0-(−1)
ウ=低、エ=低
- もし物価予想が−1%よりさらに下がってしまったら(ウ=低)、名目金利は0%より下げられないので、実質金利は自然利子率(1%)より高い水準にしか下げられなくなる。実質金利が高止まりすると、お金を借りるコストが実質的に重くなり、景気にブレーキがかかってGDPは縮んでしまう。
- 同じことは、物価予想はそのままでも、自然利子率自体がもともとの1%よりさらに低くなってしまった場合(エ=低)にも起こる。
オ=高、カ=低
- 地価は「家賃 ÷ 実質金利」で決まると考える(式5)。分母の実質金利が下がれば、地価は物価上昇率以上に押し上げられる。
- → 名目金利を十分下げられて実質金利を下げられる場面では、地価の上昇率は物価上昇率より高くなる(オ=高)。
- 逆に、名目金利がほぼ0%で下げ余地がなく、実質金利が自然利子率と同じかそれより高いままだと、地価の上昇率はむしろ物価上昇率より低くなる(カ=低)。
(2) なぜ「期待インフレ率が高いほど」「景気の過熱・冷え込みが大きいほど」インフレ率が高く(低く)なるのか
- 今のインフレ率は、大きく分けて2つの要因で決まる。
- みんなが元々予想していた物価上昇率:会社が値上げ幅を決めたり、労働者が賃上げ交渉をしたりするとき、「これくらい物価が上がるだろう」という予想をベースに動く。だから予想が高ければ、その分そのまま実際の物価上昇率も高くなる。
- 景気の過熱・冷え込み具合(GDPギャップ):実際のGDPが実力以上に強い(景気が過熱している)と、モノや働き手の奪い合いが起きて、値段や賃金が予想以上のペースで上がっていく。逆に景気が弱いと、値下げ圧力がかかって物価上昇は予想より鈍くなる。
- この2つを足し合わせたものが実際のインフレ率になる、というのがフィリップス曲線の意味。
(3) 中央銀行の利上げ・利下げが「小さすぎる」とどうなるか
- 何かのきっかけで、人々の物価予想がプラス方向に上振れしたとする(インフレになりそうだという空気が広がった)。
- ここで中央銀行が金利をインフレ率と同じ方向には動かすものの、上げ幅がインフレ率の上昇より小さいとどうなるか。
- 名目金利の上げ幅 < 物価予想の上げ幅 なので、実質金利(=名目金利-物価予想)はむしろ下がってしまう。
- 実質金利が自然利子率より下がると、借入コストが実質的に安くなるので景気が過熱し、GDPが実力以上に膨らむ(インフレギャップ拡大)。
- 景気が過熱すると、(2)で見た通り実際のインフレ率はさらに押し上げられ、次の期の物価予想もさらに上振れする。
- そして中央銀行の対応が引き続き「弱すぎる」ままだと、この連鎖が繰り返され、実質金利は下がったまま、GDPは膨らんだまま、インフレ率はどんどん加速していく(歯止めがかからず発散していくイメージ)。
- つまり、利上げは「インフレ率が上がった分よりしっかり大きく」動かさないと、インフレを抑えるどころか逆に火に油を注いでしまう、ということ。
(4) 日本でこれに近いことが起きた時期
- 図1・図2を見ると、リーマン・ショック後の2009年前後が当てはまりそう。
- この時期、物価(消費者物価指数)は−1~−2%程度のマイナスだったのに対し、地価はそれよりもっと大きく、−4%台まで下落していた。つまり「地価の下落幅 > 物価の下落幅」で、地価上昇率のほうが物価上昇率より低かった。
- 同じ時期、図2を見ると国債の金利(名目金利の目安)はすでにほぼゼロ近くまで下がっていて、日銀がこれ以上金利を下げる余地がほとんど残っていなかった。
- つまり「名目金利をこれ以上下げられない → 実質金利が高止まりする → 地価の上がり方が物価より鈍くなる」というパターンにちょうど当てはまる。
- しかも当時は「これからもデフレが続きそうだ」という空気が強かったため、この傾向(地価の弱さ)がさらに強まっていたと考えられる。